

Tại Anh, khi một người dân trở thành nạn nhân của lừa đảo trực tuyến, đôi khi người đến tận nhà hỗ trợ họ vượt qua cú sốc tâm lý không phải là cảnh sát, mà là một nhân viên công tác xã hội được đào tạo bài bản.
Bà Louise Baxter, thành viên Lực lượng Đặc nhiệm Liên ngành Chống Gian lận (JFTF) thuộc Bộ Nội vụ Anh, cho rằng không ai lại hỏi một nạn nhân bị cướp giật hay bị trộm đột nhập rằng tại sao họ lại để chuyện đó xảy ra. Nạn nhân lừa đảo trực tuyến cũng cần được đối xử như vậy, thay vì phải đối mặt với những lời đổ lỗi. Theo bà Baxter, việc đổ lỗi cho nạn nhân không chỉ gây tổn thương từ góc độ xã hội, mà còn có thể tạo ra một dạng "tổn thương lần hai" ngay trong quá trình thực thi pháp luật.

Ngân hàng không thể vô can
Theo Báo cáo Gian lận Thường niên năm 2026 của UK Finance, hiệp hội đại diện cho hơn 300 tổ chức tài chính tại Anh, tội phạm đã chiếm đoạt gần 1,3 tỷ bảng Anh của người dân nước này trong năm 2025, dù ngành ngân hàng đã ngăn chặn thành công các giao dịch gian lận trị giá 1,68 tỷ bảng Anh. Riêng với hình thức lừa đảo chuyển khoản được ủy quyền (APP), các ngân hàng đã hoàn trả 354,3 triệu bảng Anh cho nạn nhân, tương đương 61% tổng thiệt hại của loại hình gian lận này.
Trong khi đó, trên phạm vi Khu vực Kinh tế châu Âu (EEA), theo báo cáo chung do Cơ quan Ngân hàng châu Âu (EBA) và Ngân hàng Trung ương châu Âu (ECB) công bố ngày 15/12/2025, tổng giá trị gian lận thanh toán đã tăng từ 3,5 tỷ euro năm 2023 lên 4,2 tỷ euro năm 2024. Trong đó, thiệt hại do gian lận chuyển khoản đạt 2,2 tỷ euro, tăng 16% so với năm trước. Đáng chú ý, người sử dụng dịch vụ thanh toán, trong đó có các nạn nhân lừa đảo, phải tự gánh chịu khoảng 85% giá trị thiệt hại từ các vụ gian lận chuyển khoản này. Nguyên nhân một phần xuất phát từ việc khung pháp lý hiện hành của EU, dựa trên Chỉ thị về dịch vụ thanh toán PSD2, chưa đặt ra nghĩa vụ hoàn tiền với cơ chế trách nhiệm chặt chẽ tương tự quy định mới của Anh.
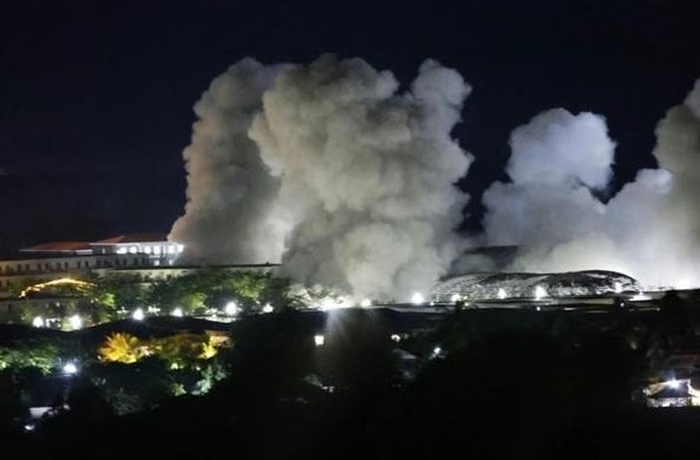
Quân đội Myanmar tấn công KK Park
Ngày 07/10/2024, Cơ quan Quản lý Hệ thống Thanh toán Anh (PSR) chính thức triển khai cơ chế hoàn tiền bắt buộc đối với các vụ lừa đảo chuyển khoản được ủy quyền (APP). Đây là hình thức gian lận trong đó nạn nhân tự thực hiện giao dịch chuyển tiền do bị kẻ gian lừa gạt, thay vì bị đánh cắp thông tin để tiền bị rút hoặc chuyển đi trái phép.
Theo chính sách PS24/7 do PSR công bố, mức hoàn tiền tối đa được ấn định ở mức 85.000 bảng Anh cho mỗi vụ, với trách nhiệm chi trả được phân chia theo tỷ lệ 50/50 giữa tổ chức thanh toán của bên chuyển tiền và tổ chức thanh toán của bên nhận tiền. Mức trần này đã được điều chỉnh giảm đáng kể so với đề xuất ban đầu là 415.000 bảng Anh, nêu trong văn bản PS23/4 hồi tháng 12/2023, sau khi vấp phải phản ứng từ các tổ chức thanh toán quy mô nhỏ do lo ngại gánh nặng tài chính quá lớn.
Dù thấp hơn gần 5 lần so với đề xuất ban đầu, mức trần 85.000 bảng Anh vẫn được đánh giá là đủ để bao phủ 99,8% số vụ lừa đảo APP xét theo số lượng và khoảng 90% tổng giá trị thiệt hại. Điều này xuất phát từ thực tế phần lớn các vụ lừa đảo có giá trị lớn được thực hiện thông qua nhiều giao dịch nhỏ cộng dồn. Cơ chế giới hạn hoàn tiền tương tự cũng được áp dụng đối với CHAPS, hệ thống thanh toán giá trị lớn do Ngân hàng Trung ương Anh vận hành.

Tuy nhiên, cơ chế này không đồng nghĩa với việc mọi nạn nhân đều được hoàn tiền vô điều kiện. Tổ chức thanh toán có thể từ chối bồi hoàn nếu chứng minh khách hàng có hành vi "bất cẩn nghiêm trọng" sau khi nhận được cảnh báo cụ thể, hoặc xác định người yêu cầu hoàn tiền chính là đối tượng thực hiện hành vi gian lận. Ngoại lệ liên quan đến hành vi bất cẩn nghiêm trọng không áp dụng đối với nhóm khách hàng dễ bị tổn thương. Đồng thời, nạn nhân phải tự chịu khoản thiệt hại 100 bảng Anh đầu tiên trong mỗi vụ việc. Trường hợp phát sinh tranh chấp về quyết định từ chối hoàn tiền, vụ việc có thể được đưa lên Cơ quan Thanh tra Tài chính (FOS) để xem xét và phân xử.
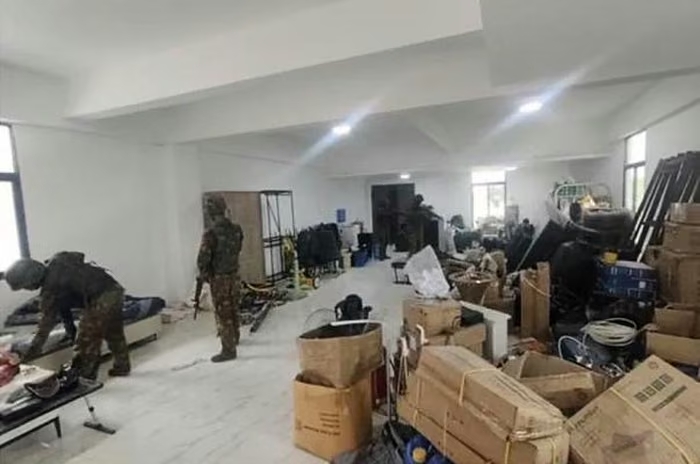
Bên trong các trung tâm lừa đảo ở KK Park
"Bầu trời không sập"
Trước khi quy định này có hiệu lực, giới ngân hàng Anh từng cảnh báo về nguy cơ "rủi ro đạo đức": nếu ngân hàng luôn phải hoàn trả tiền, khách hàng có thể mất động lực tự bảo vệ mình trước các chiêu trò lừa đảo, trong khi những doanh nghiệp thanh toán nhỏ có nguy cơ phải rời khỏi thị trường vì không đủ khả năng gánh chịu chi phí. Tuy nhiên, dữ liệu sau khi quy định được triển khai lại cho thấy một bức tranh khác.
Theo số liệu thống kê hoàn tiền đối với các vụ lừa đảo chuyển khoản được ủy quyền (APP) trong quý I/2026 do Cơ quan Quản lý Hệ thống Thanh toán Anh (PSR) công bố, trong 18 tháng đầu tiên thực hiện cơ chế này, từ ngày 07/10/2024 đến 31/3/2026, khoảng 316 triệu bảng Anh, tương đương 88% tổng giá trị thiệt hại thuộc phạm vi áp dụng, đã được hoàn trả cho nạn nhân. Số tiền này liên quan đến khoảng 438.300 đơn khiếu nại được gửi đến, trong đó khoảng 301.500 đơn thuộc phạm vi điều chỉnh của quy định. Tỷ lệ hoàn tiền này cao hơn đáng kể so với mức 61% mà UK Finance, hiệp hội đại diện ngành ngân hàng Anh, báo cáo cho năm 2024, trước khi cơ chế hoàn tiền bắt buộc được triển khai đầy đủ.
Đánh giá độc lập do công ty tư vấn Frontier Economics thực hiện và được PSR công bố ngày 01/7/2026 cung cấp thêm những bằng chứng cụ thể về tác động của chính sách. Theo đó, tổng thiệt hại do lừa đảo APP thuộc phạm vi áp dụng thông qua hệ thống thanh toán nhanh Faster Payments đã giảm khoảng 21%, tương đương 73 triệu bảng Anh mỗi năm. Số vụ lừa đảo cũng giảm gần 35.000 vụ. Trong khi đó, tỷ lệ hoàn tiền trên tổng thiệt hại được xác nhận, bao gồm cả những vụ không thuộc phạm vi áp dụng của chính sách, tăng từ 54% trước khi quy định có hiệu lực lên 65% sau đó. Riêng đối với các vụ thuộc diện áp dụng, tỷ lệ hoàn tiền đạt tới 97%.
Đáng chú ý, những lo ngại về "rủi ro đạo đức" mà ngành ngân hàng từng đưa ra đã không được phản ánh trong kết quả đánh giá. Theo Frontier Economics, chỉ khoảng 3% giá trị các đơn khiếu nại bị từ chối hoàn tiền do khách hàng không đáp ứng tiêu chuẩn thận trọng tối thiểu. Trong khi đó, các trường hợp được xác nhận là do chính người khiếu nại dàn dựng chỉ chiếm 0,5% tổng giá trị khiếu nại.
Ông David Geale, Giám đốc điều hành PSR, cho biết cuộc đánh giá không tìm thấy bằng chứng cho thấy các doanh nghiệp rời bỏ thị trường thanh toán hoặc người tiêu dùng trở nên bất cẩn hơn.
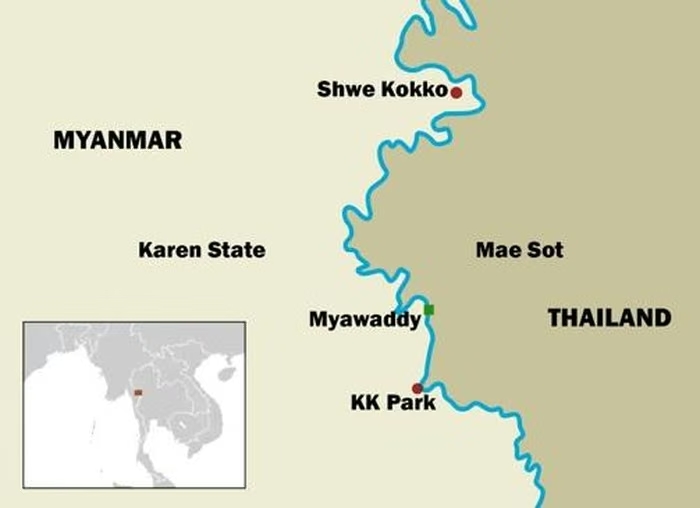
Bản đồ khu vực KK Park
Lỗ hổng dịch chuyển
Những kết quả tích cực không đồng nghĩa với việc mô hình này hoàn hảo. Trước khi quy định có hiệu lực, UK Finance, hiệp hội đại diện cho khoảng 300 tổ chức tài chính tại Anh, từng lập luận rằng cơ chế hoàn tiền bắt buộc sẽ "xóa bỏ động lực để khách hàng tự thực hiện những bước phòng ngừa hợp lý”. Trong khi đó, tổ chức Cifas cảnh báo đây là "một chính sách được xây dựng vội vàng, chưa từng có tiền lệ". Dù những lo ngại này không được chứng minh là đã trở thành hiện thực trong đánh giá của Frontier Economics, chúng vẫn phản ánh một phần những chi phí phát sinh trên thực tế. Các tổ chức thanh toán phải bổ sung nhân sự, kéo dài thời gian xử lý một số giao dịch để xác minh thông tin, đồng thời giải thích với khách hàng khi lệnh chuyển tiền bị trì hoãn.
Đáng chú ý, đánh giá của Frontier Economics cũng ghi nhận hiện tượng dịch chuyển tương tự những gì loạt bài này đã đề cập tại Đông Nam Á, nhưng diễn ra giữa các kênh tài chính. Giá trị các vụ lừa đảo APP xuyên biên giới, vốn nằm ngoài phạm vi áp dụng của quy định, đã tăng từ 21 triệu bảng Anh năm 2023 lên 60 triệu bảng Anh năm 2025. Trong cùng giai đoạn, giá trị các vụ lừa đảo APP có liên quan đến các sàn giao dịch tiền mã hóa cũng tăng mạnh, từ khoảng 59 triệu lên 153 triệu bảng Anh. Nói cách khác, khi trách nhiệm hoàn tiền đối với các giao dịch chuyển khoản trong nước được siết chặt, một phần dòng tiền lừa đảo đã chuyển hướng sang những kênh chưa chịu sự ràng buộc tương tự.
Việc thực thi quy định giữa các tổ chức thanh toán cũng chưa đồng đều. Tỷ lệ hoàn tiền thực tế dao động từ 21% đến 94% tùy từng tổ chức, cho thấy tiêu chuẩn "thận trọng hợp lý” mà người tiêu dùng phải đáp ứng vẫn đang được diễn giải khác nhau. Theo dữ liệu của tạp chí The Banker, tổng số tiền hoàn trả mỗi quý cũng tăng hơn gấp đôi, từ 27,6 triệu bảng Anh trong quý IV/2024 lên 61,1 triệu bảng Anh trong quý III/2025. Tuy nhiên, trong 12 tháng gần nhất được thống kê, số đơn khiếu nại được chấp nhận vào khoảng 188.000 trên tổng số 269.000 đơn, với tỷ lệ chấp thuận giảm nhẹ so với giai đoạn trước đó. Trước những khoảng trống này, PSR dự kiến mở đợt tham vấn về khả năng điều chỉnh quy định vào tháng 12/2026.
Mô hình của Anh cho thấy một hướng tiếp cận khả thi: buộc các tổ chức trung gian tài chính, nơi dòng tiền lừa đảo đi qua, cùng chia sẻ trách nhiệm, thay vì chỉ trông chờ vào việc truy quét tận gốc các trung tâm lừa đảo ở nước ngoài. Tuy nhiên, Anh không phải quốc gia duy nhất theo đuổi hướng đi này. Tại châu Á, Singapore, Australia, Thái Lan và Philippines cũng đã triển khai hoặc thử nghiệm những phiên bản khác nhau của cùng một nguyên tắc: phân bổ trách nhiệm phòng ngừa và xử lý gian lận giữa ngân hàng, nhà mạng viễn thông và các nền tảng số. Dù cùng hướng đến mục tiêu bảo vệ người dùng, mỗi quốc gia lại lựa chọn một cách tiếp cận riêng, tùy thuộc vào khung pháp lý và đặc điểm của hệ thống tài chính trong nước.
Theo Congan